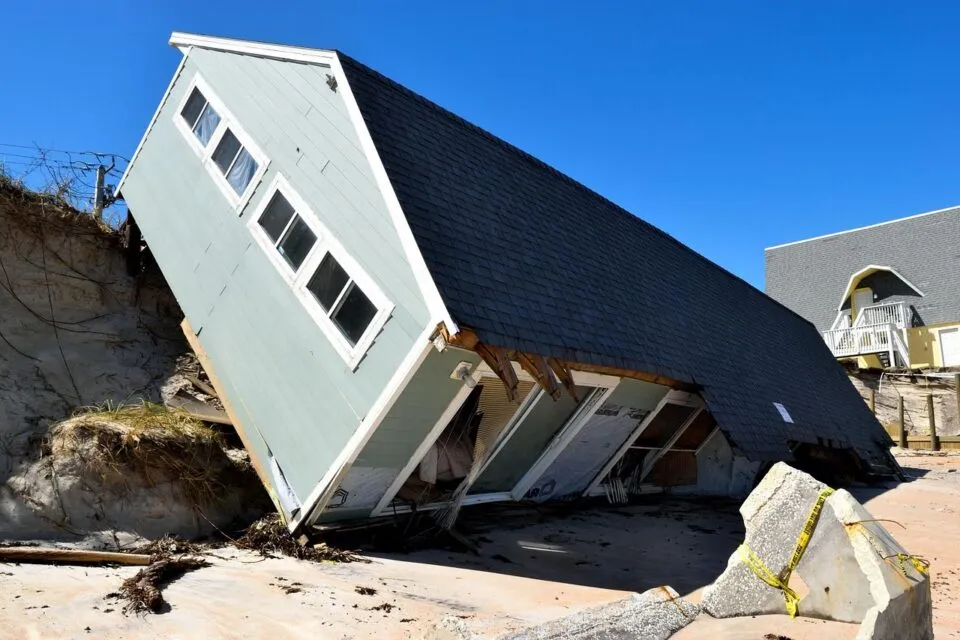
Polița PAD este asigurarea obligatorie a locuinței împotriva a trei tipuri de dezastre naturale: cutremur, inundații și alunecări de teren. Se încheie pentru construcția în sine, nu pentru mobilă sau obiectele din casă, și este valabilă un an, după care trebuie reînnoită.
Mulți proprietari o cumpără doar ca să nu ia amendă și nu știu exact ce primesc la schimb. Merită să afli, pentru că o locuință lovită de un cutremur sau de o inundație înseamnă costuri mari, iar polița PAD acoperă doar o parte din ele.
Ce este PAD și cine l-a creat?
PAD vine de la Pool-ul de Asigurare împotriva Dezastrelor Naturale, înființat prin Legea nr. 260/2008 privind asigurarea obligatorie a locuințelor. Este o societate formată de asigurătorii din România, iar scopul ei este ca fiecare proprietar să aibă o protecție minimă, fără să depindă de ajutoare de la stat după un dezastru. Polița PAD se poate cumpăra de la asigurători, de la brokeri autorizați sau online, iar prețul este stabilit prin lege, deci nu îl negociezi.
Cine trebuie să aibă polița PAD?
Obligația îi revine proprietarului locuinței, persoană fizică. Dacă locuiești cu chirie, polița nu e problema ta, dar e bine să ceri o copie de la proprietar. Polița trebuie să fie valabilă permanent: dacă expiră, ești în culpă, iar primăria poate aplica amendă. Vezi și sfaturile din materialul despre ce trebuie să știi înainte să închiriezi o locuință, mai ales partea cu documentele de la proprietar.
Ce acoperă și ce nu acoperă?
| Eveniment | În polița PAD? |
|---|---|
| Cutremur | Da, pentru clădire |
| Inundații | Da, pentru clădire |
| Alunecări de teren | Da, pentru clădire |
| Incendiu, explozie, furt | Nu, în forma de bază; se acoperă prin poliță facultativă |
| Bunuri din casă (mobilier, electronice) | Nu |
| Avarii la instalații (țevi sparte) | Nu |
Polița facultativă de locuință acoperă, în funcție de contract, mai multe riscuri: incendiu, furt, avarii la instalații, fenomene meteo, răspunderea față de vecini și bunurile din casă, dacă le-ai declarat. Prețul depinde de suprafață, vechime, zonă și de suma asigurată.
Cât te acoperă, de fapt?
Despăgubirea maximă este stabilită prin lege și diferă în funcție de categoria clădirii. Locuințele din beton, cărămidă sau alte materiale rezistente au o categorie, iar cele din lemn sau din materiale mai puțin rezistente au alta, cu o sumă mai mică. Suma poate acoperi doar o parte din costul real de reconstrucție, mai ales la locuințe mari sau scumpe, de aceea unii proprietari adaugă o poliță facultativă. Valorile curente le găsești pe site-ul oficial al PAD, nu pe pagini vechi.
Un exemplu simplu arată de ce contează diferența dintre clădire și conținut. După o inundație, polița PAD poate acoperi o parte din refacerea pereților, a tencuielii și a structurii, dar nu și canapeaua, frigiderul sau calculatorul care au fost distruse. Pentru acestea ai nevoie de o poliță facultativă care să le includă, cu lista bunurilor și cu valoarea lor declarată. Tot de aici vine sfatul de a face o poză la bunurile mai scumpe și de a păstra bonurile.
Cum procedezi dacă se produce un eveniment?
- Asigură-te că ești în siguranță și anunță autoritățile dacă este cazul.
- Fotografiază și filmează stricăciunile, înainte de orice curățenie sau reparație.
- Anunță asiguratorul în termenul prevăzut în poliță, de obicei câteva zile.
- Depune dosarul: polița, actul de proprietate, buletinul și dovezile stricăciunilor.
- Așteaptă constatarea făcută de evaluator înainte de reparațiile mari.
Ține polița într-un loc ușor de găsit, împreună cu actele casei. Dacă ai un obicei de a plăti online, poți să-ți pui o reamintire pentru reînnoire; vezi cum îți plătești facturile online ca să ai plata la zi.
Ce greșeli fac proprietarii cu polița PAD?
- O lasă să expire, pentru că nu primesc nicio reamintire și nu își notează data scadentă.
- Cred că acoperă și mobilierul, electronicele sau avariile la instalații, apoi află la cerere de despăgubire că nu sunt incluse.
- Nu o găsesc la nevoie, pentru că nu au păstrat nici varianta tipărită, nici o fotografie a ei.
- Lasă pe poliță o adresă greșită sau datele unui fost proprietar, ceea ce complică dosarul de daună.
- Nu își actualizează polița după ce vând sau cumpără locuința.
Cel mai sigur obicei este să salvezi polița în telefon și să notezi data expirării cu cel puțin două săptămâni înainte. Când vinzi sau cumperi o locuință, întreabă notarul și asiguratorul ce se întâmplă cu polița existentă; regulile de transfer le explică asiguratorul în scris.
PAD sau poliță facultativă: cum alegi?
PAD este obligatoriu și ieftin, dar limitat. Dacă locuința este pe credit, banca îți cere de regulă și o poliță de locuință, iar dacă ai bunuri de valoare sau o casă cu instalații complexe, polița facultativă are sens. Compară ofertele după ce acoperă, ce exclude și ce franșiză ai de suportat, nu doar după preț. Citește condițiile generale, mai ales capitolul cu excluderile.
Întrebări frecvente
Cât timp este valabilă polița PAD?
Un an. După expirare trebuie reînnoită, altfel locuința rămâne neasigurată și se pot aplica sancțiuni.
Trebuie să am PAD dacă am deja o poliță facultativă?
Da. Polița facultativă nu o înlocuiește pe cea obligatorie, iar obligația de a avea PAD rămâne, indiferent de alte asigurări.
Cine are obligația asigurării, proprietarul sau chiriașul?
Proprietarul. Chiriașul își poate asigura doar bunurile proprii printr-o poliță facultativă.